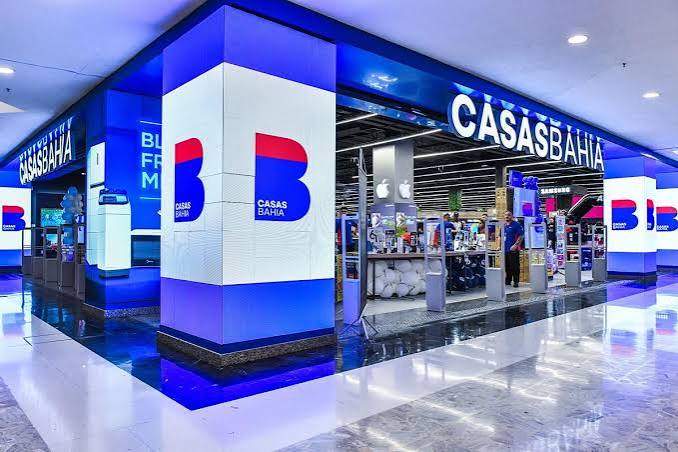
Após o fechamento repentino de mais de 200 lojas em todo o Brasil, a recuperação judicial das Casas Bahia ainda não foi aprovada pela Justiça de São Paulo, que exigiu uma etapa extra antes de decidir. Uma perícia prévia verificará se a rede atende aos requisitos legais para entrar no processo.
A Justiça pode levar até 30 dias para decidir sobre o pedido. Nesse período, os peritos conferirão documentos, visitarão operações e avaliarão se a companhia mantém seu funcionamento normal.
Verificações preliminares para a recuperação judicial
A verificação se concentrará na consistência das informações enviadas pela varejista e na existência real da operação. A ACFB Administração Judicial conduzirá o levantamento em campo.
Os peritos farão vistorias presenciais nas lojas físicas, nos centros de distribuição e no comércio eletrônico da rede. A análise também incluirá eventuais falhas no abastecimento das unidades, contratos essenciais e demonstrações financeiras do Grupo.
Documentos pendentes e prazo de entrega
A Justiça deu dez dias para a Casas Bahia completar a petição inicial com documentos que faltam. Entre as pendências apontadas estão certidões de protesto das filiais e a lista de bens dos administradores.
Sem essa documentação, a Justiça pode negar o pedido de recuperação. A companhia, porém, conta com uma proteção temporária: uma tutela de urgência parcial, de caráter conservativo, válida durante toda a perícia.
Fornecedores e credores sob nova regra
Os credores não podem antecipar o vencimento de contratos só porque a empresa entrou com o pedido de recuperação. Também estão vetados bloqueios de recebíveis fora do fluxo habitual, e os fornecedores precisam entregar normalmente as mercadorias em trânsito.
Além disso, os serviços de energia, água, tecnologia e segurança não podem ser cortados durante esse período, e imóveis alugados não podem gerar despejo. O descumprimento de cada contrato está sujeito a multa diária de R$ 50 mil, limitada a 30 dias.
Origem de uma dívida bilionária
O Grupo acumulou uma dívida de R$ 17,32 bilhões, herdada em parte da fusão entre Casas Bahia e Ponto Frio. A recuperação extrajudicial homologada anteriormente não bastou para reverter esse quadro financeiro.
Durante o ciclo de aperto monetário, a Taxa Selic, taxa básica de juros da economia, chegou a 15% ao ano. Isso aumentou o custo do financiamento e reduziu o consumo de eletrodomésticos e eletrônicos, uma das principais categorias vendidas pela rede. O carnê, modelo tradicional de crédito, ficou mais caro de sustentar e registrou inadimplência maior.